Анализи
Д-р Виолета Донева: В бюджета по туризъм за 2026 г. липсва финансиране за ключови направления
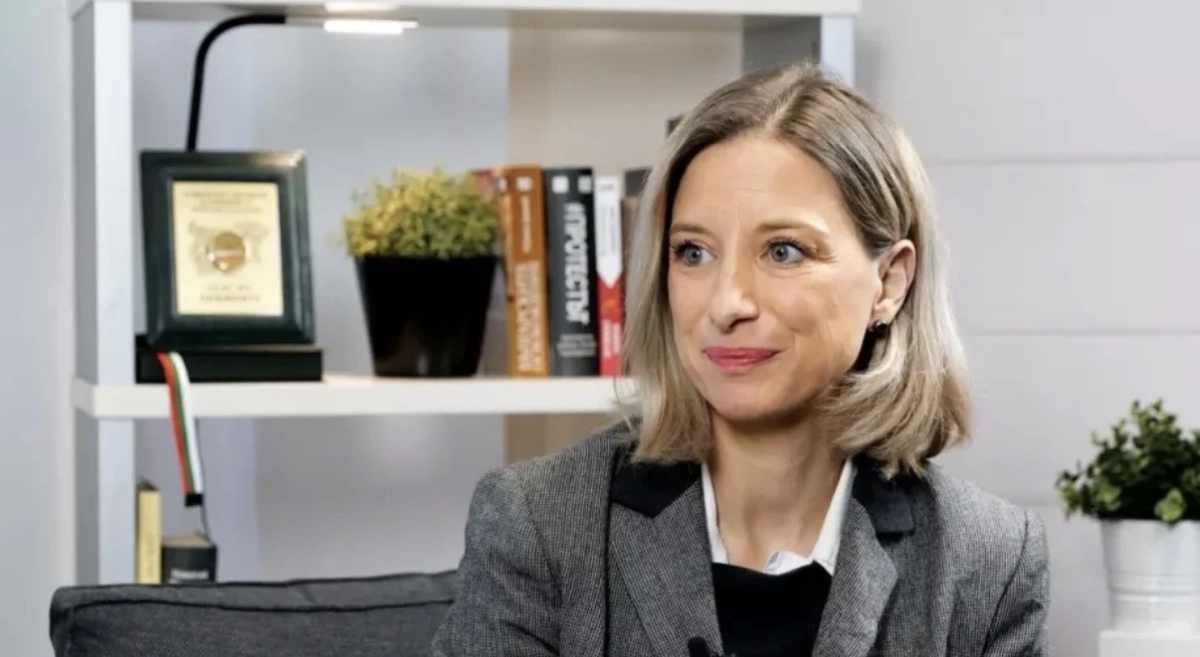
Виолета Донева, доктор по икономика и управление на туризма УНСС, експерт от ДБ, преподавател по туризъм в Нов български университет
Предложеният бюджет за 2026 г. показва съществено намаляване на средствата за туризма спрямо предходната година, което контрастира с очакваните ангажименти по присъединяването към Еврозоната. Макар общият бюджет да отчита рекорден ръст на публичните разходи, туристическият сектор остава подфинансиран, без ясно структурирани програми за развитие, модернизация и дигитализация. Липсва цялостна визия за интегрирано управление на туристическите ресурси, а финансирането се разпределя фрагментарно и без стратегическа логика. Това поставя под съмнение способността на страната да посрещне изискванията за конкурентоспособност, устойчивост и отчетност, характерни за икономиките в Еврозоната.
Въпреки че секторът генерира пряк и косвен принос над 10% към БВП, няма заложени политики за стимулиране на инвестициите, насърчаване на иновации, повишаване на човешкия капитал или развитие на високодоходни туристически сегменти (MICE, културен туризъм, уелнес, регионални продукти). Отсъстват мерки за оптимизиране на разходите, повишаване на ефективността и въвеждане на KPI-базирано управление, въпреки че това е стандарт в европейските модели на туристическа политика. В същото време общата рамка на бюджета показва повишена данъчна и осигурителна тежест, която поставя допълнителен натиск върху туристическия бизнес, особено върху МСП, които представляват над 90% от сектора. Тази политика се разминава с публично заявените ангажименти за недопускане на увеличение на данъците и създава условия за забавяне на инвестиционната активност и намаляване на конкурентоспособността на българските дестинации.
Липсва достатъчно финансиране за ключови направления като маркетинг, дигитална трансформация, устойчиво управление на ресурсите и подготовка за Eurostat/ETIS индикаторни системи, които са задължителни за държави в процес на еврозонова конвергенция. Резултатът е бюджет, който не подкрепя структурни реформи, не изгражда административен капацитет и не създава инструментариум за адаптивно управление чрез индикатори, мониторинг и оценка на въздействието. Вместо това се наблюдава силна намеса на държавата в икономиката, но без съпътстващи механизми за ефективност, продуктивност и контрол на резултатите. Този модел поставя страната в риск да повтори “румънски” или “гръцки” сценарий – високи разходи, ниска добавена стойност и системно изоставане спрямо европейските стандарти. Предлаганият проект има белезите на крайно лява бюджетна философия, при която липсата на реформи е прикрита с разширяване на публичните разходи, без да се адресират хроничните проблеми в туристическия сектор.
За разлика от това, експертните препоръки включват въвеждане на над 30 икономически рационални мерки – за ограничаване на административните разходи, приоритизиране на политики с висока възвръщаемост, стимулиране на МСП, интегриране на KPI системи, въвеждане на публично-частни партньорства и насочване на средства към устойчиви, високодоходни и целогодишни форми на туризъм. Съществен извод е, че без стратегическа рамка и ясни индикатори бюджетът за 2026 г. не само не ускорява развитието на туризма, а го забавя, оставяйки България неподготвена за предстоящото членство в Еврозоната и нарастващата конкуренция в региона.
Въздействие на повишаването на данъка върху дивидента върху туристическия сектор
Повишаването на данъка върху дивидента оказва многопластов негативен ефект върху туристическата индустрия, която и без това работи с висока сезонност, ниски маржове и значителна чувствителност към промени в данъчната и регулаторната рамка.
За разлика от секторите с висока добавена стойност, където дивидентните плащания са стабилни и предвидими, туризмът разчита в голяма степен на годишни инвестиционни решения, направени от малки и средни предприятия – семейни хотели, ресторанти, туроператори, транспортни компании и МСП в свързаните индустрии.
Повишеният данък върху дивидента намалява нетния доход на собствениците, което в българския контекст автоматично води до:
- ограничаване на способността им да реинвестират;
- отлагане или отказ от модернизация на база, дигитализация, ремонт и оборудване;
- изместване на капитал към по-малко рискови или по-нискоданъчни дейности;
- увеличаване на сивия сектор при разпределение на печалби.
В туристическата индустрия реинвестирането е ключов фактор за конкурентоспособност, защото продуктът бързо остарява – леглова база, интериор, кухня, техника, системи за резервации, управление на данни, енергийна ефективност. Затова дори малко увеличение на данъчната тежест върху дивидента се отразява неправопропорционално силно върху малкия туристически бизнес.
Повишаването на данък дивидент има и макроикономически ефект:
- води до намаляване на общата инвестиционна активност в сектора;
- забавя обновяването на туристическите ресурси и инфраструктурата;
- затруднява трансформацията към устойчиви и високодоходни модели (MICE, култура, уелнес, кулинарни преживявания);
- отслабва възможностите за увеличение на заплати и квалификация, което е критично за задържане на кадри.
На фона на Еврозоната, където конкуренцията е структурирана около ефективност, качество и стандарти, повишението на данък дивидент поставя българските предприятия в по-неблагоприятно положение. Туристическите компании в Хърватия, Гърция, Португалия и Испания оперират в значително по-предвидима данъчна среда и разполагат с по-мащабни стимули, свързани с иновации, дигитализация и устойчивост. България, напротив, увеличава тежестта върху предприемачите без да предлага компенсиращи механизми, което създава риск от отлив на инвестиции към други сектори или към съседни държави.
Особено тревожно е, че повишеният данък върху дивидента противоречи на целите на бюджет 2026 г., които иначе декларират подкрепа за икономически растеж. Вместо да стимулира капитализацията на туристическия бизнес, мярката действа рестриктивно и по същество представлява скрито данъчно натоварване, което удря най-силно малкия и среден бизнес – гръбнакът на българския туризъм.
В този контекст повишаването на данъка върху дивидента трябва да се оценява като част от по-широка тенденция към увеличаване на данъчно-осигурителната тежест – тенденция, която създава системен риск за конкурентоспособността на българските дестинации. Ако липсват целеви мерки за повишаване на продуктивността и ефективността на разходите, страната рискува да възпроизведе сценарии, характерни за икономики с структурно високи разходи и ниска възвръщаемост, подобни на ранните етапи на румънския и гръцкия модел.